Das Wichtigste in Kürze
-
Die Renteninformation erhalten Versicherte ab 27 Jahren grundsätzlich einmal jährlich, wenn mindestens fünf Jahre mit Beitragszeiten vorhanden sind.
-
Ab dem 55. Lebensjahr erhalten Versicherte grundsätzlich alle drei Jahre eine ausführlichere Rentenauskunft.
-
Die in der Renteninformation genannten Rentenbeträge sind Bruttobeträge – Beiträge zur Kranken- und Pflegeversicherung sowie gegebenenfalls Steuern gehen davon noch ab.
-
Einen Rentenbescheid erhalten Sie, nachdem Sie eine Rente beantragt haben; er entscheidet verbindlich über Rentenart, Rentenbeginn und Rentenhöhe.
-
Gegen einen Rentenbescheid kann in Deutschland grundsätzlich innerhalb von einem Monat Widerspruch eingelegt werden.
Was ist die Renteninformation und wann erhalte ich sie?
Die Renteninformation ist die allererste Information, die Versicherte von den Versicherungsträgern bekommen. Diese Renteninformation soll helfen, für das Alter vorzusorgen und die finanzielle Zukunft zu planen. Alle Versicherten erhalten ab dem 27. Geburtstag automatisch die jährliche Renteninformation, wenn sie mindestens fünf Jahre an Beitragszeiten erworben haben. Diese informiert die Versicherten über den aktuellen Stand des Versicherungskontos, Grundlagen zur Rentenberechnung und auch die Höhe der eingezahlten Beiträge. Mit der ersten Renteninformation erhalten Versicherte zusätzlich einen Versicherungsverlauf. Darin können sie sehen, welche Zeiten und Verdienste bereits im persönlichen Rentenkonto gespeichert sind.
Was steht in der Renteninformation?
Die Renteninformation enthält mehrere Zahlen, die auf den ersten Blick ähnlich wirken, aber unterschiedliche Aussagen treffen. In der Muster-Renteninformation sehen Sie im Detail, welche Informationen Sie mit dem Schreiben erhalten und wie diese für die finanzielle Zukunft zu berücksichtigen sind:
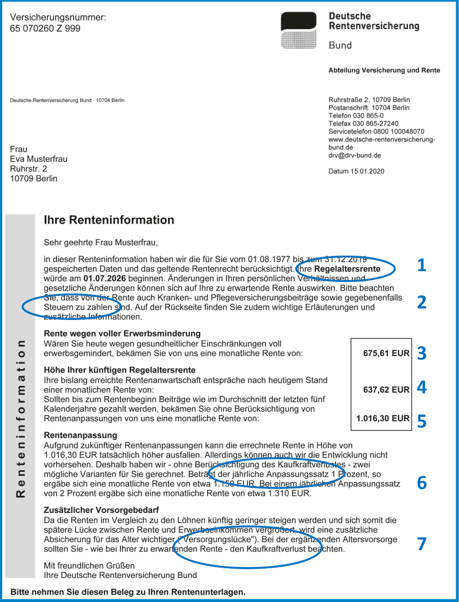
1. Beginn der Regelaltersrente: Hier erfahren Sie, zu welchem Zeitpunkt Sie nach der derzeit geltenden Rechtslage Ihre Regelaltersrente beziehen können.
Die individuelle Regelaltersgrenze hängt insbesondere vom Geburtsjahr ab.
2. Hinweise zu Steuern und Sozialabgaben: Die in der Renteninformation ausgewiesenen Rentenbeträge sind Bruttobeträge. Von der späteren gesetzlichen Rente können noch Beiträge zur Kranken- und Pflegeversicherung sowie gegebenenfalls Einkommensteuer abgehen. Die ausgewiesene Rente entspricht daher nicht automatisch dem Betrag, der später tatsächlich auf Ihrem Konto landet.
3. Erwerbsminderungsrente: Die Renteninformation zeigt, welchen aktuellen Rentenanspruch Sie im Fall einer vollen Erwerbsminderung hätten. Das kann besonders für die persönliche Absicherungsplanung wichtig sein.
4. Bisher erworbener Rentenanspruch: Dieser Betrag zeigt, wie hoch Ihre Regelaltersrente auf Grundlage der bis heute erworbenen Ansprüche wäre.
5. Hochgerechnete Altersrente: Zusätzlich berechnet die Deutsche Rentenversicherung eine voraussichtliche Altersrente für den Fall, dass bis zum Rentenbeginn weiterhin Beiträge in ähnlicher Höhe gezahlt werden. Für diese Hochrechnung wird grundsätzlich die Beitragszahlung aus den vergangenen fünf Kalenderjahren zugrunde gelegt. Die Zahl ist deshalb eine Hochrechnung und keine garantierte spätere Rentenhöhe.
6. Mögliche zukünftige Rentenanpassungen: Die Renteninformation zeigt zusätzlich, wie sich die hochgerechnete Rente entwickeln könnte, wenn die Renten künftig beispielsweise jährlich um ein oder zwei Prozent angepasst würden. Wie sich die gesetzliche Rente tatsächlich entwickelt, hängt von der zukünftigen wirtschaftlichen Entwicklung und der gesetzlichen Rentenanpassung ab.
7. Kaufkraftverlust durch Inflation: Ein besonders wichtiger Hinweis befindet sich auf der Renteninformation beim Thema Kaufkraft.
Denn 2.000 Euro in 20 oder 30 Jahren besitzen möglicherweise deutlich weniger Kaufkraft als heute. Die Deutsche Rentenversicherung weist deshalb ausdrücklich darauf hin, dass der Kaufkraftverlust bei der prognostizierten Rentenhöhe berücksichtigt werden sollte.
Was ist der Versicherungsverlauf?
Mit der ersten Renteninformation erhalten Versicherte zusätzlich einen Versicherungsverlauf. Darin können sie sehen, welche Zeiten und Verdienste bereits im persönlichen Rentenkonto gespeichert sind.
Der Versicherungsverlauf ist eine chronologische Übersicht über die bei der Deutschen Rentenversicherung gespeicherten rentenrechtlichen Zeiten.
Dazu können beispielsweise gehören:
-
Beschäftigungszeiten
-
Zeiten einer Berufsausbildung
-
bestimmte Schul- und Studienzeiten
-
Kindererziehungszeiten
-
Zeiten der Pflege von Angehörigen
-
Zeiten mit Krankengeld
-
Zeiten der Arbeitslosigkeit
-
weitere rentenrechtlich relevante Zeiten
Der Versicherungsverlauf ist wichtig, weil die spätere Rentenhöhe davon abhängt, welche Zeiten korrekt im Rentenkonto gespeichert sind. Deshalb sollten diese Angaben gewissenhaft geprüft werden.
Was ist die Rentenauskunft und wann erhalte ich sie?
Die Rentenauskunft ist deutlich umfangreicher als die jährliche Renteninformation. Versicherte, die mindestens fünf Jahre mit Beitragszeiten zurückgelegt haben, erhalten sie grundsätzlich ab dem 55. Lebensjahr alle drei Jahre. Sie ersetzt dann in diesem Jahr die Renteninformation. Eine Rentenauskunft kann auf Antrag aber auch schon früher bei der Deutschen Rentenversicherungsanstalt angefordert werden.
Die Rentenauskunft enthält u.a.:
-
einen aktuellen Versicherungsverlauf
-
die bisher erworbenen Rentenansprüche
-
Informationen zu verschiedenen Altersrenten
-
den frühestmöglichen Rentenbeginn
-
den regulären Rentenbeginn
-
Angaben zur Erwerbsminderungsrente
-
Informationen zu möglichen Hinterbliebenenrenten
Damit eignet sich die Rentenauskunft insbesondere für Menschen, bei denen der Ruhestand bereits näher rückt und die ihre weitere Altersvorsorge konkreter planen möchten.
Was ist der Rentenbescheid und wann erhalte ich ihn?
Alle, die einen Antrag auf Altersrente gestellt haben und aus dem Berufsleben austreten, erhalten einen Rentenbescheid, der die Fragen rund um die zu erwartende Rente direkt zum Einstieg informativ abdeckt. Geregelt werden hier die Rentenart, der Rentenbeginn sowie die Höhe und Dauer der Rente. Neue Rentnerinnen und Rentner sollten den Rentenbescheid deswegen sorgfältig prüfen.
Die wichtigsten Informationen des Rentenbescheids sind Folgende:
-
Rentenart: Welche Rente steht mir zu?
-
Rentenhöhe: Wie viel Rente erhalte ich monatlich?
-
Rentenbeginn: Wann kann ich meine erste Rentenzahlung erwarten?
-
Rentendauer: Ist die Rente gegebenenfalls zeitlich befristet?
-
Rentenberechnung: Wie setzt sich meine Rente zusammen?
-
Kranken- und Pflegeversicherung: Welche entsprechenden Angaben beziehungsweise Abzüge gelten?
Kann man gegen einen Rentenbescheid Widerspruch einlegen?
Ja. Wer mit einem Rentenbescheid nicht einverstanden ist, kann dagegen Widerspruch einlegen. Für Personen mit Wohnsitz in Deutschland beträgt die Widerspruchsfrist grundsätzlich einen Monat nach Bekanntgabe des Bescheids. Bei einem Wohnsitz im Ausland beträgt die Frist grundsätzlich drei Monate.
Die konkreten Angaben finden Sie in der Rechtsbehelfsbelehrung des Rentenbescheids.
Für einen Widerspruch werden folgende Angaben benötigt:
-
Name und Kontaktdaten
-
Versicherungsnummer
-
Datum des angegriffenen Bescheids
-
die Erklärung, dass gegen diesen Bescheid Widerspruch eingelegt wird
Wird der Widerspruch zum abgelehnten Rentenbescheid akzeptiert folgt ein Abhilfebescheid. Der Abhilfebescheid ist ein neuer Rentenbescheid, der den erfolgreichen Widerspruch berücksichtigt und über die folgenden Regelungen der zu erwartenden Rente informiert. Wenn auch der Widerspruch zum abgelehnten Rentenbescheid keinen Erfolg verheißt, verbleibt nur eine Klage beim Sozialgericht als mögliche Option, die Rente doch noch zu erhalten.
Renteninformation, Rentenauskunft und Rentenbescheid im Vergleich
Wie lässt sich die persönliche Rentenlücke ermitteln?
Die Renteninformation ist ein guter Ausgangspunkt, um eine mögliche Renten- oder Versorgungslücke zu erkennen. Die Rentenlücke hängt von der persönlichen Einkommenssituation, den gewünschten Ausgaben im Ruhestand und den bereits vorhandenen Vorsorgeansprüchen ab.
Für eine erste Einschätzung können Sie drei Größen entscheidend:
1. Voraussichtlicher Finanzbedarf im Ruhestand: Wie viel Geld benötigen Sie voraussichtlich monatlich, um Ihren gewünschten Lebensstandard zu finanzieren?
2. Voraussichtliches Alterseinkommen: Berücksichtigen Sie nicht nur die gesetzliche Rente, sondern beispielsweise auch Betriebsrenten, private Rentenversicherungen, Vorsorgevermögen und weitere regelmäßige Einkünfte.
3. Differenz zwischen Bedarf und Alterseinkommen: Bleibt eine Differenz, besteht eine mögliche Versorgungslücke. Dabei sollten auch Inflation sowie mögliche Steuern und Sozialabgaben berücksichtigt werden.
Wie kann man die Rentenlücke schließen?
Die regelmäßigen Informationen der Deutschen Rentenversicherung zeigt deutlich die entstehende Rentenlücke. Steigende Lebenserwartungen und hohe Inflation lässt die zu erwartende Rente bei Rentenempfängern vor allem langfristig knapp aussehen. Die Rentenlücke betrifft alle, denn kaum jemand erhält bei der Rente den gleichen Betrag, der auch lebenslang durch Einkommen bezogen wurde.
Wer frühzeitig erkennt, dass die voraussichtlichen Einkünfte im Ruhestand nicht für den gewünschten Lebensstandard ausreichen, kann zusätzliche Altersvorsorge aufbauen. Welche Form geeignet ist, hängt unter anderem von Alter, Einkommen, vorhandener Vorsorge, Anlagehorizont, Risikobereitschaft und gewünschter Flexibilität ab.
Die private Vorsorge ist heutzutage neben der gesetzlichen Rente und der betrieblichen Altersvorsorge ein wichtiger Baustein, um im Alter ein stabiles finanzielles Fundament zu besitzen. Das können private Rentenversicherungen, Investmentfonds, ETFs oder Immobilien sein.
Die private Rentenversicherung ist eine sichere Möglichkeit vorzusorgen, beispielsweise die IDEAL UniversalLife. Sie vereint eine starke Verzinsung 3 Prozent (Stand 2026), absolute Flexibilität, vollkommene Transparenz und garantierte Sicherheit.
Mehr Artikel